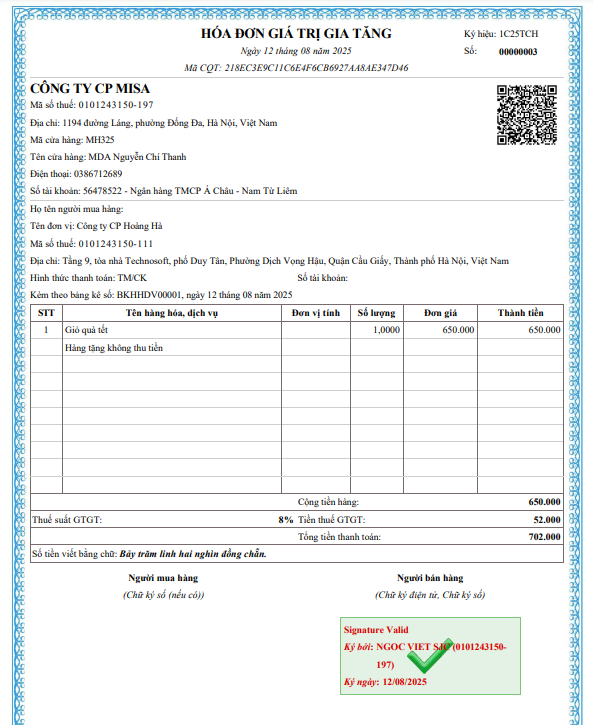
Hướng Dẫn Lập Hóa Đơn Hàng Khuyến Mại, Cho, Biếu, Tặng Kèm Bảng Kê Tổng Hợp
Phân tích cơ sở pháp lý theo Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP về việc lập hóa đơn tổng giá trị hàng khuyến mại, biếu tặng kèm danh sách chi tiết người nhận.
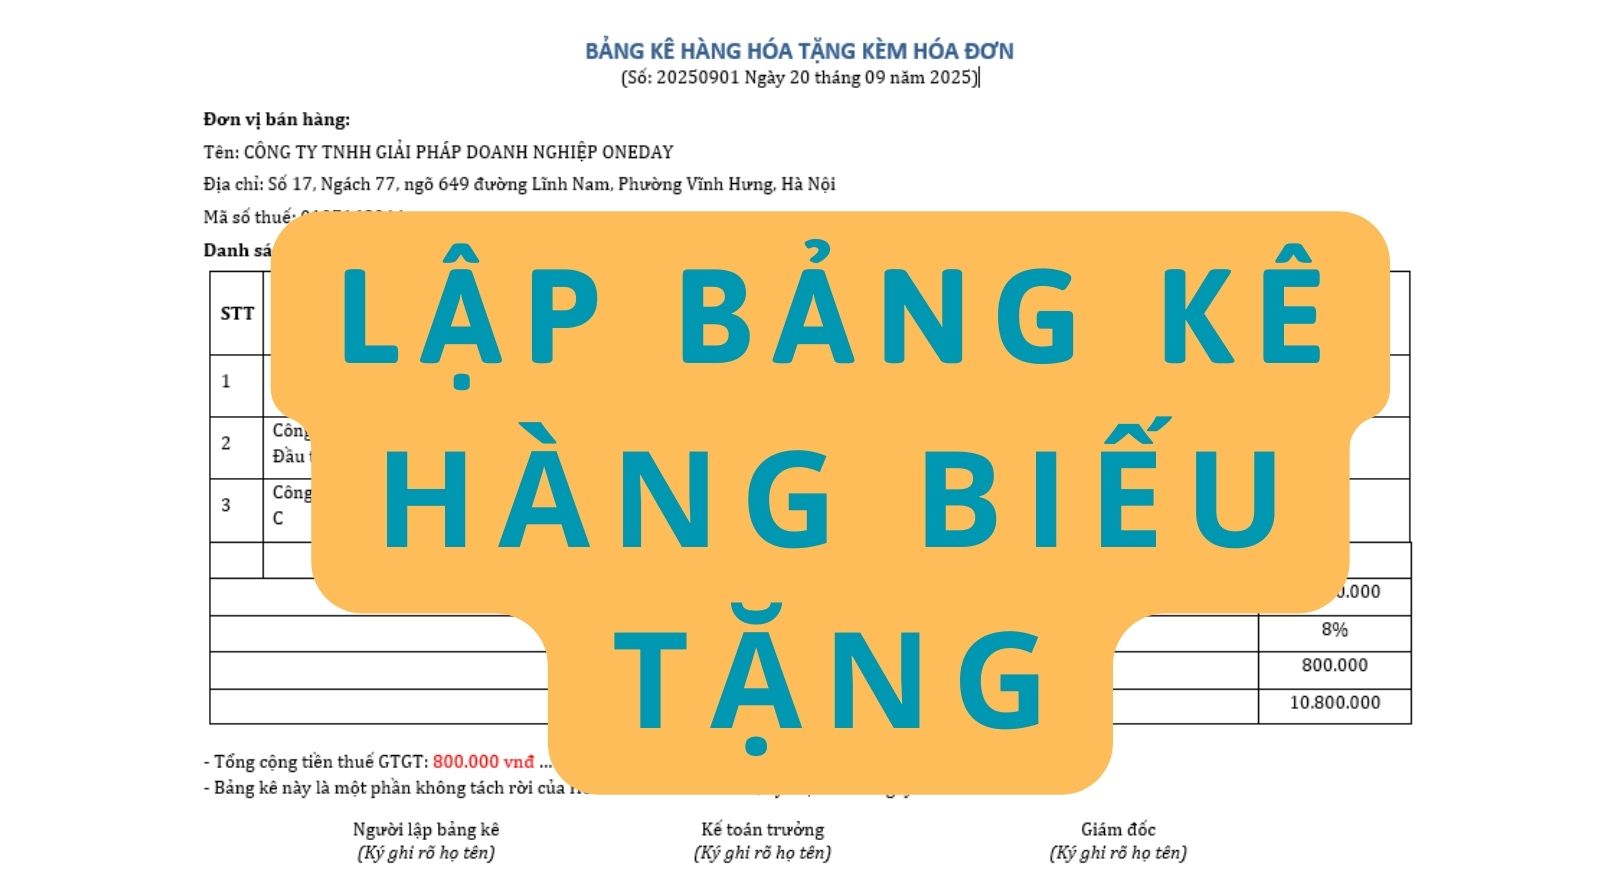
- Hàng hóa, dịch vụ khuyến mại hoặc cho, biếu, tặng phù hợp quy định được phép lập hóa đơn tổng giá trị kèm danh sách (bảng kê) chi tiết.
- Quy định không giới hạn bảng kê phải lập riêng cho từng người mua mà có thể tổng hợp nhiều người nhận trong kỳ hoặc theo chương trình.
- Doanh nghiệp cần lưu giữ đầy đủ hồ sơ chương trình khuyến mại/tặng quà để xuất trình khi cơ quan Thuế yêu cầu.
1. Cơ sở pháp lý về lập hóa đơn tổng hàng biếu, tặng
Theo Điểm a.3) Khoản 6 Điều 10 của Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi Khoản 7 Điều 1 Nghị định số 70/2025/NĐ-CP): Trường hợp khuyến mại hàng hóa, dịch vụ theo quy định của pháp luật về thương mại; cho, biếu, tặng hàng hóa, dịch vụ phù hợp với quy định pháp luật thì được lập hóa đơn tổng giá trị khuyến mại, cho, biếu, tặng kèm theo danh sách khuyến mại, cho, biếu, tặng.
Việc sử dụng thuật ngữ 'tổng giá trị' cho thấy người bán có thể tổng hợp các giao dịch biếu tặng phát sinh trong kỳ hoặc trong một chương trình vào một hóa đơn duy nhất, thay vì phải xuất lẻ từng tờ hóa đơn cho từng người nhận.
2. Lưu ý lưu trữ hồ sơ và trách nhiệm giải trình
Doanh nghiệp phải tổ chức lưu giữ đầy đủ hồ sơ liên quan đến chương trình khuyến mại, cho, biếu, tặng (quyết định chi, danh sách người nhận, biên bản bàn giao/phiếu xuất kho) và chịu trách nhiệm về tính chính xác của bảng tổng hợp chi tiết khi cơ quan có thẩm quyền kiểm tra.
Hình ảnh thực tế