Xuất Hóa Đơn Quà Tặng Trung Thu: Điều Kiện Khấu Trừ GTGT & Chi Phí Được Trừ
Tổng hợp quy định mới về chứng từ thanh toán không dùng tiền mặt từ 5 triệu đồng trở lên theo Nghị định 181/2025/NĐ-CP, cách xuất hóa đơn GTGT đầu ra và hạch toán quà tặng.
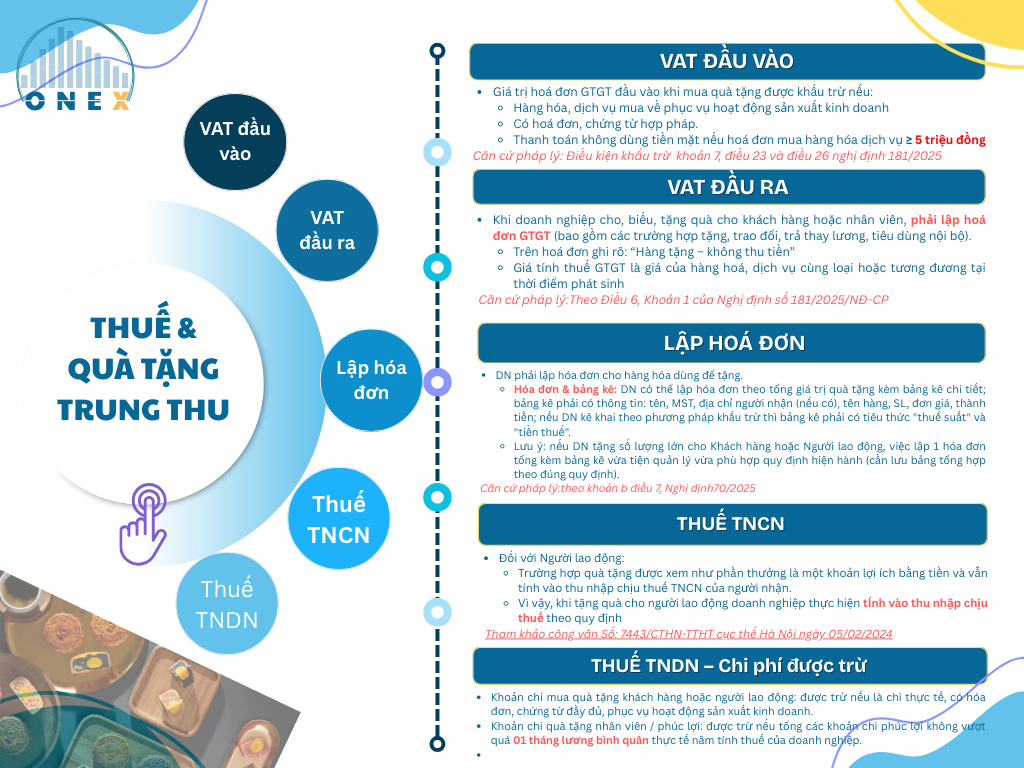
- Hóa đơn mua quà tặng đầu vào từ 5 triệu đồng trở lên bắt buộc phải có chứng từ thanh toán không dùng tiền mặt để đủ điều kiện khấu trừ GTGT.
- Khi xuất quà tặng cho khách hàng hoặc nhân viên phải lập hóa đơn GTGT, ghi rõ nội dung 'Hàng tặng – không thu tiền'.
- Giá tính thuế GTGT đầu ra là giá bán của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh.
1. Điều kiện khấu trừ Thuế GTGT đầu vào khi mua quà tặng
Giá trị hóa đơn GTGT đầu vào khi doanh nghiệp mua quà tặng Trung thu cho khách hàng hoặc nhân viên được khấu trừ nếu đáp ứng đủ 3 điều kiện: phục vụ hoạt động sản xuất kinh doanh, có hóa đơn chứng từ hợp pháp, và có chứng từ thanh toán không dùng tiền mặt đối với hóa đơn mua hàng hóa, dịch vụ có giá trị từ 5 triệu đồng trở lên (theo Khoản 7 Điều 23 và Điều 26 Nghị định 181/2025/NĐ-CP).
2. Quy tắc lập hóa đơn GTGT đầu ra đối với hàng biếu tặng
Theo Khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP, khi doanh nghiệp cho, biếu, tặng quà cho khách hàng hoặc nhân viên đều phải lập hóa đơn GTGT với giá tính thuế theo hàng hóa cùng loại/tương đương tại thời điểm phát sinh, trên hóa đơn ghi rõ 'Hàng tặng – không thu tiền' và có thể lập hóa đơn tổng kèm bảng kê chi tiết danh sách người nhận.